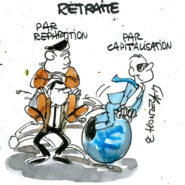
Il est une évidence qui crève les yeux, une cruelle réalité qui commence à être perçue par la droite mais que la gauche refuse encore de voir : le système de retraite par répartition fonce, à très grande vitesse, dans le mur !
Comme les 35 heures et la retraite à 60 ans, la retraite par répartition fait partie des totems sacrés de la gauche.
En toute hypocrisie, puisque les fonctionnaires, anciens bataillons du Parti socialiste, bénéficie déjà d’une part de capitalisation, la Prefon ! Qui plus est, abondé par l’Etat, par réduction d’impôts !
J’observe, avec satisfaction, que plusieurs candidats à la présidentielle, de droite ou du centre, parlent d’instaurer une part de capitalisation dans le financement des retraites.
Ces candidats seront renforcés dans leurs convictions en lisant cet article de Contrepoints, au titre prometteur et qui chiffre les avantages du financement par capitalisation :
Toute une vie au SMIC : 1 150 € de retraite
en répartition, 3 500 € en capitalisation

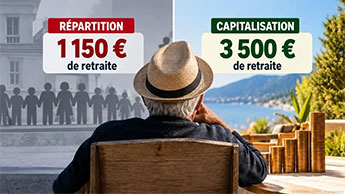
Prenons un salarié payé au SMIC toute sa vie professionnelle, de 1980 à 2025. La répartition lui rend, il est vrai, davantage qu’il n’a cotisé. Mais la capitalisation lui aurait offert une pension deux à quatre fois plus élevée :
le tabou français en la matière pénalise d’abord ceux qu’il prétend protéger.
On répète à l’envi que la retraite par capitalisation serait « un casino » réservé aux riches, et que la répartition serait le rempart des modestes. Imaginons un cas type, permettant de confronter le slogan aux chiffres : un salarié rémunéré au SMIC à temps plein, sans interruption, de 1980 à fin 2025 — une carrière complète de 46 ans. Comparons ce qu’il a cotisé, ce que lui verse la répartition, et ce qu’il aurait accumulé s’il avait capitalisé.
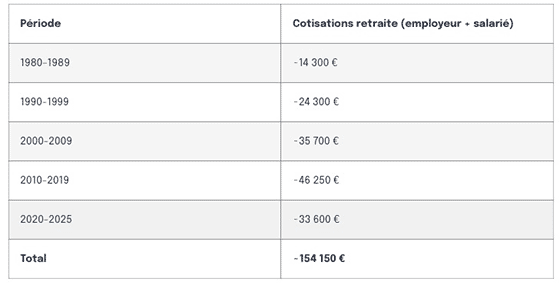
Quarante-six ans de cotisations : 154 000 euros
Nous effectuons le calcul sur la base du SMIC annuel depuis 1980, en convertissant pour chaque année les francs d’alors en euros (jusqu’en 2002). Comme nous prenons les salaires année par année, l’inflation n’a pas besoin d’être prise en compte. Au bout du compte on obtient un salaire cumulé d’environ 620 000 euros, pour environ 154 000 euros de cotisation. Le taux de cotisation est de 25/26 % en moyenne.
Sur l’ensemble de la carrière, le salaire brut (salaire + charges salariales) cumulé atteint environ 622 000 €. Les cotisations retraite (base CNAV + complémentaire Agirc-Arrco, part employeur + part salariale) représentent au total ~154 000 €. Sur l’ensemble de cette carrière théorique au SMIC, les cotisations retraite cumulées représentent environ 25 % du salaire brut cumulé. — dont ~66 000 € de part salariale et ~92 000 € de part employeur.
Ce que lui rend la répartition : un bon calcul… pour lui
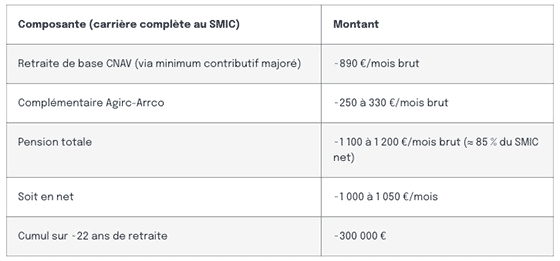
Grâce au minimum contributif et à l’objectif « 85 % du SMIC net » fixé par la réforme de 2023, sa pension avoisine 1 100 à 1 200 euros bruts par mois, soit environ 1 000 euros nets. Sur une vingtaine d’années de retraite, il percevra une somme de l’ordre de 300 000 euros — près du double des 154 000 euros versés pour lui. Le « smicard » est donc nettement gagnant : il touche environ deux fois sa mise. Rien d’étonnant : il bénéficie de la redistribution, le minimum contributif étant financé par les autres cotisants. Pour un cadre, c’est l’inverse. Voilà pourquoi la gauche défend la répartition au nom des bas salaires — et, sur ce point précis, l’argument n’est pas faux.
Ce que la capitalisation lui aurait donné : deux à quatre fois plus
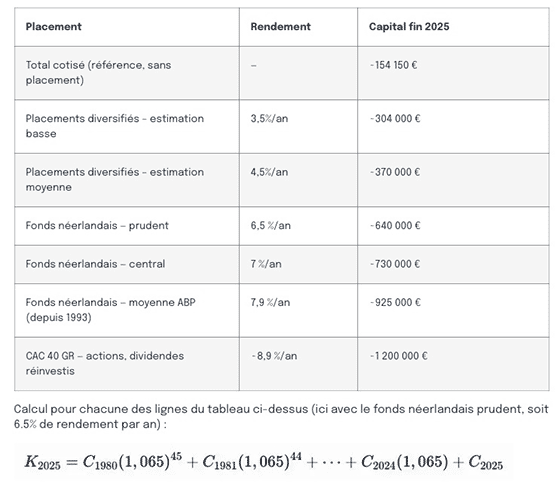
Sauf que ces mêmes 154 000 euros, investis chaque année plutôt que redistribués, auraient produit tout autre chose. Placés dans un fonds de pension diversifié « à la néerlandaise » (actions, obligations, immobilier, non-coté), ils vaudraient aujourd’hui environ 700 000 euros ; investis en actions françaises, dividendes réinvestis (indice CAC 40 « GR »), près de 1,2 million si on s’en tient à un taux optimiste de 9% environ. Converti en rente viagère, cela représente une pension de l’ordre de 2 000 à 2 300 euros par mois avec le modèle néerlandais, et de 3 500 à 4 000 euros avec les actions — contre 1 150 euros en répartition. Le « smicard », celui-là même que la répartition prétend protéger, toucherait deux à quatre fois plus — et pour des cotisations moindres : 22 % du salaire aux Pays-Bas, contre près de 28 % en France.
Les réserves — et pourquoi elles ne changent pas la conclusion
Ces montants sont bruts : nets de frais et de fiscalité, le CAC 40 retomberait plutôt vers 500 000 à 700 000 euros. Les rendements passés ne préjugent pas des rendements futurs — le CAC 40 « GR » ( qui intègre le réinvestissement total des dividendes bruts) a rapporté environ 8,9 % par an depuis 1988, les fonds néerlandais près de 7,9 % depuis 1993, mais 2022 fut une très mauvaise année.
Néanmoins, nous avons inclus deux lignes « estimation basse » et « estimation moyenne » qui prennent un taux de 3,5 et 4,5% par an, pour plus de prudence. En effet, les fonds de pension diversifient leurs investissements, il est donc plus crédible d’avancer un taux d’environ 4%. Malgré tout, le smicard repartirait avec un pactole d’environ 370 000 euros, soit plus de deux fois ce qu’il aurait touché dans un modèle par répartition.
Il existe un « risque de séquence » : partir juste après un krach donne moins. Les pensions néerlandaises, gelées une décennie, ne sont pas garanties par l’État. Enfin, la transition a un coût : passer de la répartition à la capitalisation obligerait une génération à payer deux fois — les retraités d’aujourd’hui et sa propre épargne. Ces réserves n’effacent pas l’écart, qui demeure massif même dans les hypothèses les plus basses.
Le grand perdant de la répartition, c’est le smicard
La leçon est contre-intuitive : on nous dit, on nous répète que la capitalisation dangereuse pour les modestes. Or … c’est l’inverse. Là où la répartition rend au smicard le double de sa mise, la capitalisation lui rendrait plus du double , tout en laissant place à un socle de solidarité — comme aux Pays-Bas, avec la pension de base AOW, ou au Danemark. Ce n’est pas un hasard si ces pays affichent des taux de remplacement de 90 % et plus, malgré des cotisations plus faibles, contre 70 % en France, et des fonds de pension pesant jusqu’à 150 % du PIB, quand la France plafonne à 1 %. Faut-il pour autant tout basculer du jour au lendemain ? Non : le coût de la transition et le risque de marché commandent la prudence. Mais rien n’oblige à opposer la répartition à la capitalisation : tous les pays cités — Pays-Bas, Danemark, Suède — combinent les deux, un socle public garanti qui protège les plus fragiles, et un étage de capitalisation qui fait fructifier l’épargne de chacun. En s’accrochant à la seule répartition, la France ne protège pas les bas salaires : elle les prive de la retraite qu’ils pourraient avoir.
Le vrai privilège n’est pas de capitaliser ; c’est de l’interdire aux autres.
Louis Zimmermann et Nicolas Lecaussin pour Contrepoints.
Sources : INSEE (SMIC, séries historiques) ; Sécurité sociale et CNAV (taux de cotisation depuis 1980, minimum contributif) ; réforme des retraites de 2023 (objectif 85 % du SMIC net) ; CAC 40 GR (bnains, TradingSat) ; rendements des fonds néerlandais, ABP (European Pensions) ; OCDE, Panorama des pensions 2025.
Emploi en politique
